


Posted by:
 admin
сентября 16th, 2026


Расходы Трампа привели к самому большому дефициту бюджета со времен пандемии COVID-19
Доходность облигаций стремительно растет: доходность 10-летних облигаций превысила 4,9% и достигла самого высокого уровня с 2007 года. Тем временем доходность 30-летних облигаций выросла до более чем 5,3%, самого высокого уровня с 2002 года. 
Существует множество причин, по которым доходность казначейских облигаций может вырасти, но, учитывая текущую фискальную ситуацию в Соединенных Штатах, наиболее вероятным доминирующим фактором, стоящим за нынешним ростом спроса на более высокие доходности, является следующее: инвесторы ожидают дальнейшего увеличения федерального дефицита, который в ближайшие годы наводнит рынок триллионами долларов новых казначейских облигаций. Более того, показатели инфляции свидетельствуют о том, что инфляция никуда не денется. Это приведет к снижению спроса на долгосрочные облигации.
Чтобы проиллюстрировать текущее финансовое положение дел, давайте посмотрим на последний ежемесячный отчет Министерства финансов.
Текущий финансовый год начался в октябре, так что прошло уже десять месяцев. Совокупный дефицит на данный момент за 2026 финансовый год составляет 1,79 триллиона долларов. Даже с учетом инфляции ИПЦ это самый большой дефицит за пять лет и самый большой со времен паники, связанной с COVID-19, когда федеральное правительство накопило огромные дефициты, чтобы платить людям за то, чтобы они оставались дома и не работали. В долларах 2026 года дефициты в эпоху COVID-19 превысили ошеломляющие 3 триллиона долларов, но дефицит текущего года, который может достичь 2 триллионов долларов к концу года, является примером шокирующей расточительности в период, когда нет ничего, кроме крупной пандемии или глобальной войны. 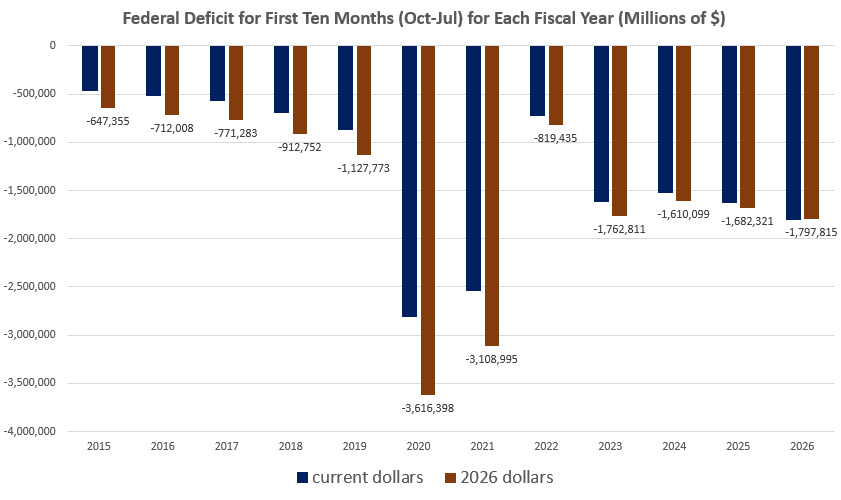
В конце концов, июль показал, что общие федеральные расходы (затраты) достигли второго по величине уровня за всю историю, даже с учетом инфляции. Только в июле федеральные расходы составили 766 миллиардов долларов, что уступает только показателю июля 2020 года, который составил 807 миллиардов долларов. 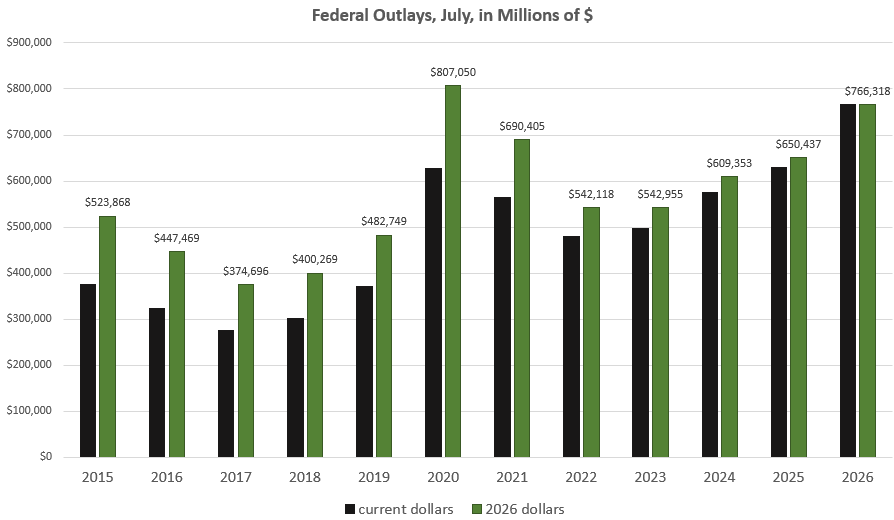
Учитывая июльские расходы и продолжающуюся эскалацию войны с Ираном со стороны администрации, становится все более очевидным, что администрация Трампа не намерена существенно сокращать расходы, и мы можем ожидать, что в ближайшие годы огромные объемы нового федерального государственного долга будут искать покупателей.
Эти значительные дефициты, безусловно, еще больше увеличат общий государственный долг, который сейчас почти достиг 40,1 триллиона долларов. Хотя новый дефицит, добавленный в этом финансовом году, пока составляет 1,7 триллиона долларов, общий прирост долга превышает 1,9 триллиона долларов.
Это продолжает приводить к очень большим обязательствам по обслуживанию долга, и, согласно отчету Министерства финансов, правительство США выплатило более 117 миллиардов долларов только за июль. С начала текущего финансового года правительство США выплатило более 1,1 триллиона долларов процентов по долгу, и ожидается, что к концу финансового года 30 сентября будет выплачено более 1,3 триллиона долларов.
Для контекста вспомним, что общие федеральные расходы на Министерство обороны составляют менее 950 миллиардов долларов. Более того, выплаты по федеральному долгу растут, поскольку соотношение долга к ВВП в США сейчас превышает 120 процентов, что выше, чем во время Второй мировой войны. Это будет и дальше требовать, чтобы все больше и больше денег налогоплательщиков направлялось на финансирование старых долгов. Это станет еще большим бременем по мере роста общих процентных ставок. Похоже, это станет реальностью в ближайшие годы, поскольку США находятся в процессе рефинансирования долга на сумму более 9 триллионов долларов. Большая часть этого долга будет рефинансирована за счет краткосрочных займов, а это значит, что рефинансирование придется проводить снова в следующем году. Учитывая уже имеющуюся глубокую задолженность США, это будет продолжать оказывать повышающее давление на доходность облигаций и еще больше способствовать росту общей долговой нагрузки. Рост доходности также создает огромную неопределенность в отношении будущего финансового состояния федерального правительства. Как отмечается в недавнем отчете GAO:
Неопределенность в отношении будущих процентных ставок. Цель управления долгом Министерства финансов — заимствовать средства по минимальной стоимости в течение определенного времени. Помимо финансирования государственных операций каждый год, Министерство финансов также должно рефинансировать долг с истекающим сроком погашения. Например, в 2026 финансовом году Министерству финансов потребуется рефинансировать ценные бумаги на сумму 9,7 триллиона долларов США с истекающим сроком погашения по рыночным процентным ставкам. Министерство финансов должно управлять своим долговым портфелем, чтобы сбалансировать низкие затраты на финансирование с риском рефинансирования (риском, что ему, возможно, придется рефинансировать свой долг по более высоким процентным ставкам). Для этого Министерство финансов рассматривает соотношение долгосрочных и краткосрочных ценных бумаг, которые оно предлагает. Долгосрочные ценные бумаги, как правило, имеют более высокие процентные ставки, но снижают риск рефинансирования, поскольку срок их погашения не так часто истекает. Краткосрочные ценные бумаги, как правило, имеют более низкие процентные ставки, но требуют более частого рефинансирования, возможно, по более высоким процентным ставкам.
Инвесторы в облигации всё это понимают, и именно поэтому — в сочетании с предположениями о продолжении инфляции — они сейчас требуют более высокой доходности. Федеральному правительству крайне необходимо выпускать новые долговые обязательства, рефинансировать старые и выплачивать проценты по кредитам, которые сейчас значительно превышают триллион долларов в год.
Всё это помогает объяснить, почему доходность долгосрочных облигаций сейчас растёт до одних из самых высоких уровней за последние почти два десятилетия.
перевод отсюда
Помощь проекту (доллары) PayPal.Me/RUH666Alex
Любые валюты Boosty
Биржа BingX - отличные условия торговли криптовалютой
blog comments powered by Disqus
